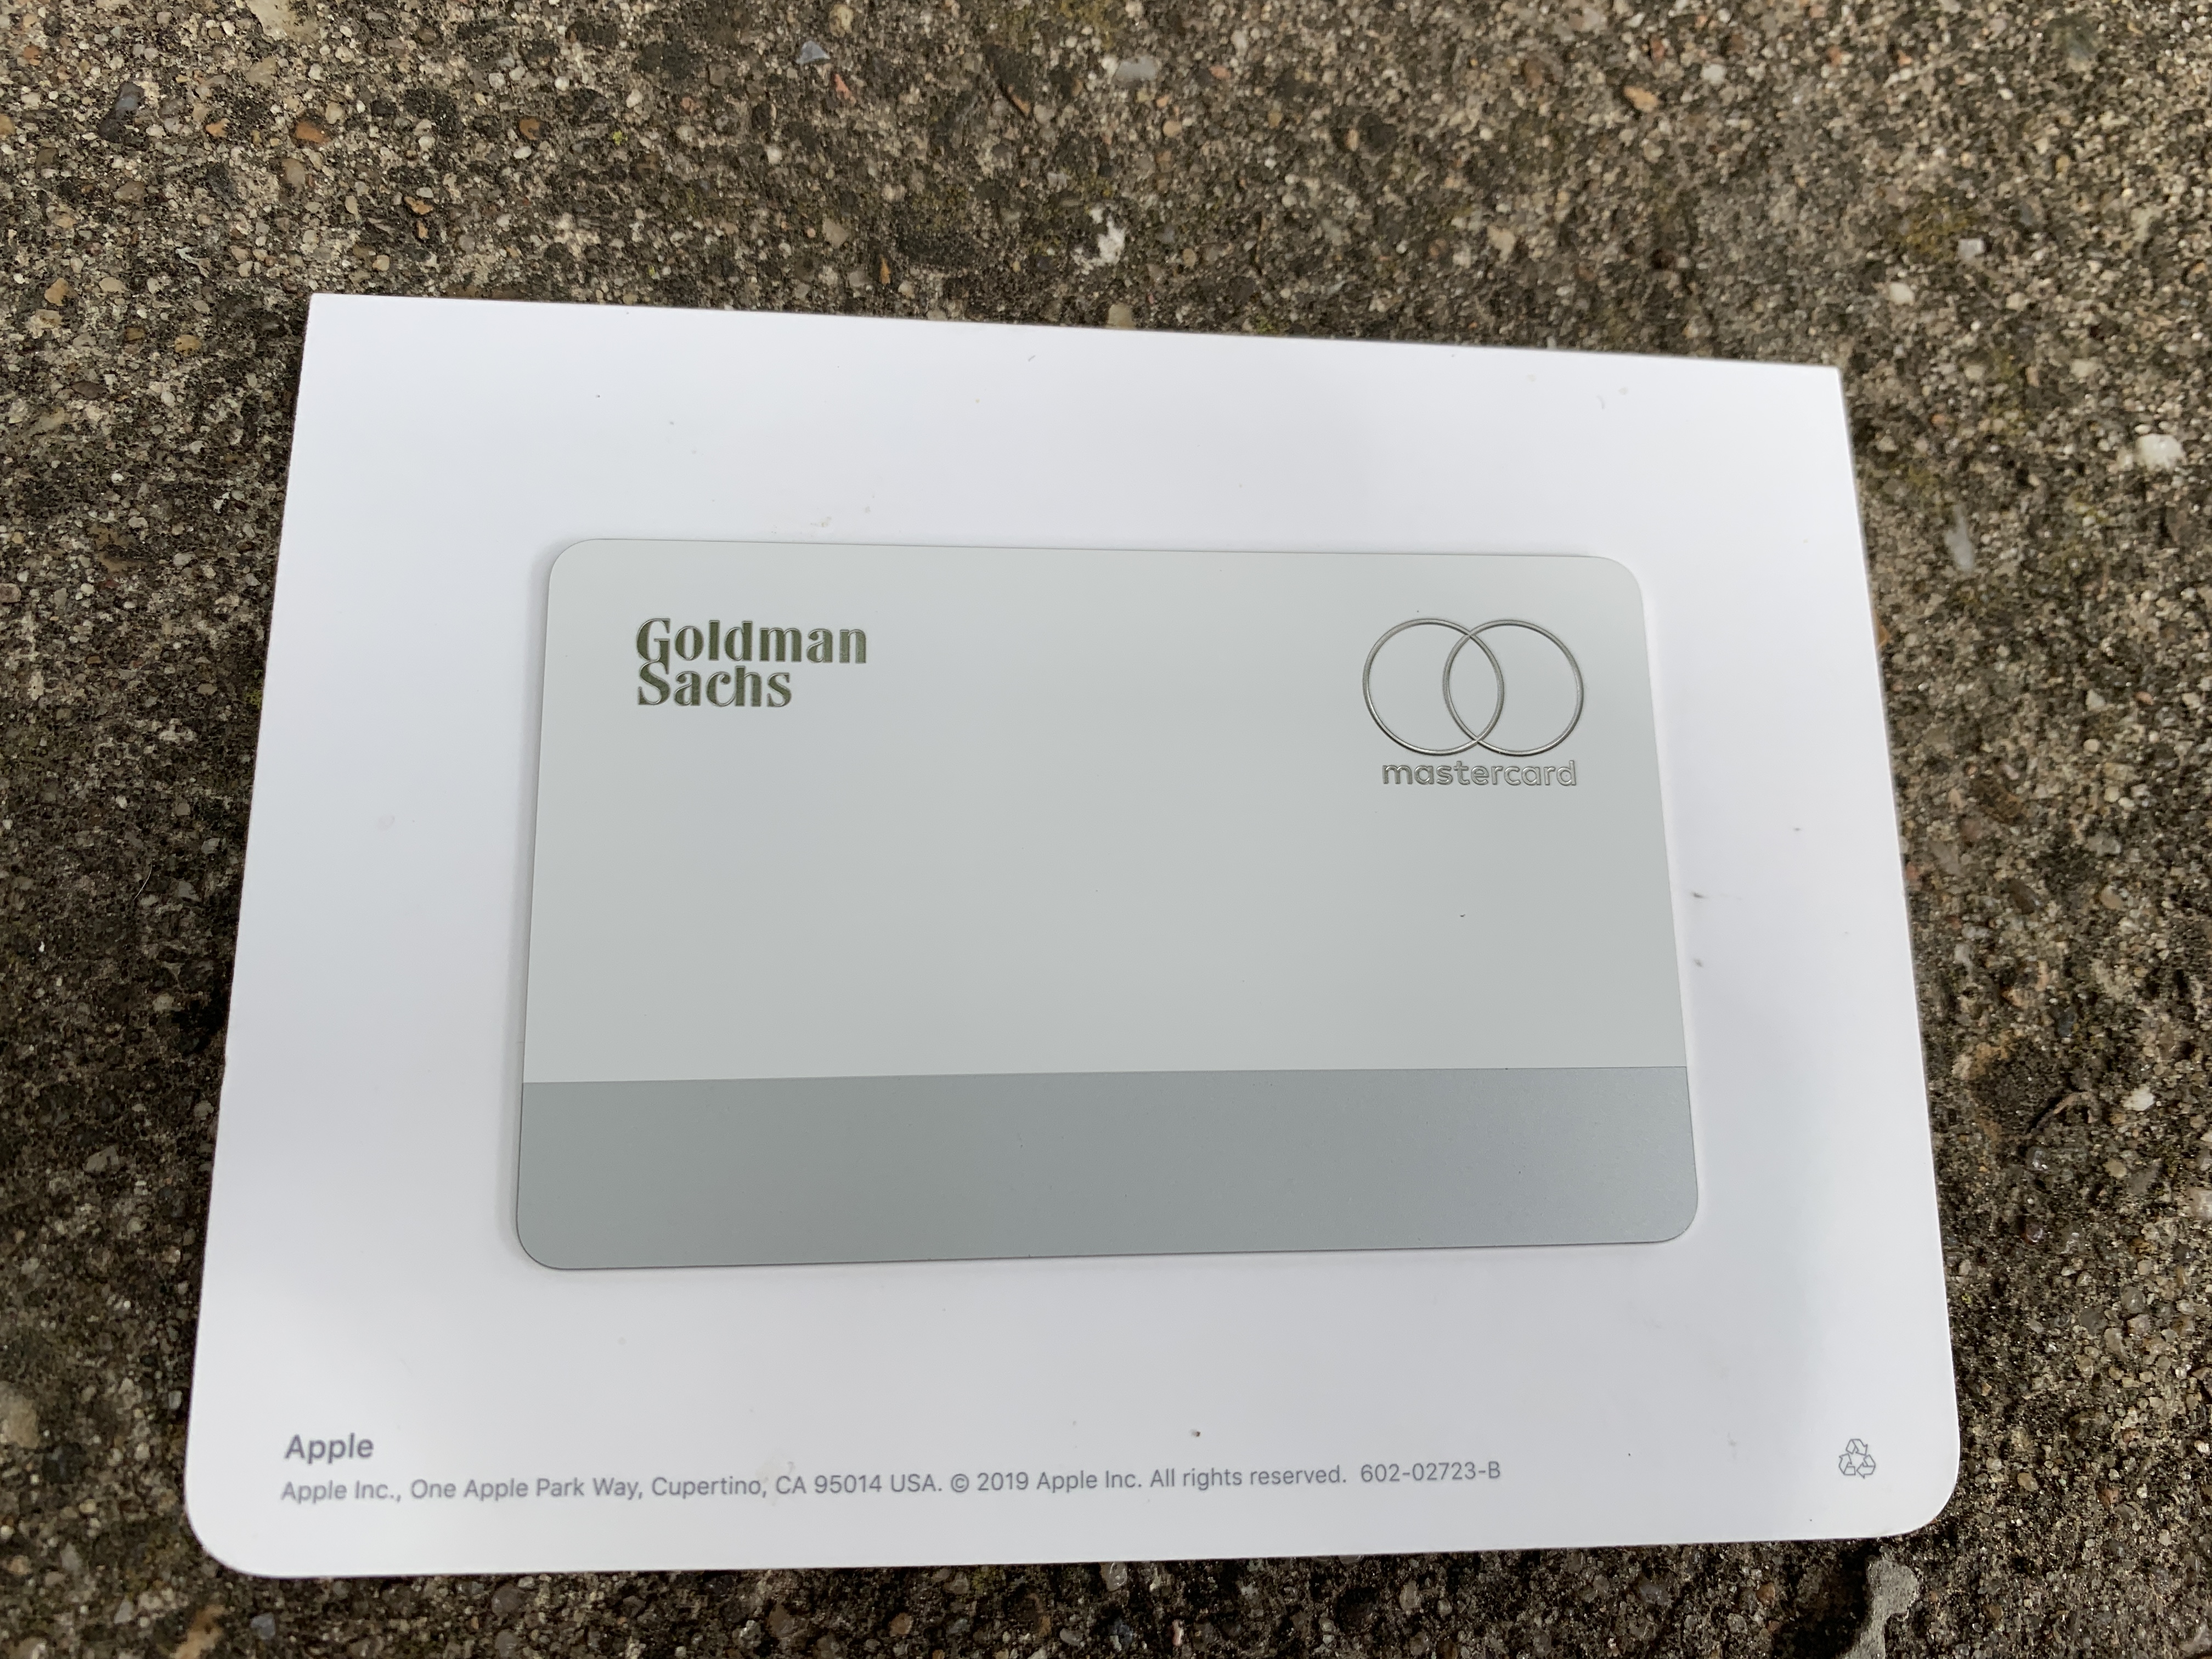
Unsplash — contextual photograph of an Apple Card issued by Goldman Sachs
L’Apple Card a sept ans et continue d’ajouter des avantages. Elle est aussi sur le point de changer de banque.
L’Apple Card a ajouté un avantage Booking.com, le suivi des prélèvements dans iOS 27 et l’accès web à l’épargne, tout en préparant son passage de Goldman Sachs à Chase. La carte reste réservée aux États-Unis.
Le dernier avantage en date concerne le voyage. Apple s'est associée à Booking.com pour accorder aux détenteurs d'Apple Card le statut « Genius niveau 2 » après un seul séjour ou une seule location de voiture, assorti de 3 % de Daily Cash sur les transactions Booking.com. Apple décrit le statut Genius niveau 2 comme ouvrant droit à des remises de 10 à 15 % sur une sélection de séjours et de locations, ainsi qu'au petit-déjeuner offert et à des surclassements de chambre chez les établissements participants.
Il complète l'accord passé avec Hertz l'an dernier : assistance routière d'urgence gratuite, rachat de franchise à tarif réduit de 16,95 dollars par jour hors taxes, conducteur supplémentaire offert à la prise du véhicule, au moins 5 % de remise sur les tarifs de base Pay Later, et les mêmes 3 % de Daily Cash sur les locations Hertz.
Les deux suivent la même logique. Le taux affiché de l'Apple Card est de 3 % chez Apple et chez une liste tournante de commerçants partenaires, 2 % via Apple Pay et 1 % avec la carte physique. Plutôt que de relever le taux, Apple élargit continuellement la liste des enseignes où les 3 % s'appliquent. C'est une manière moins coûteuse de rendre la carte plus compétitive que d'augmenter la récompense de base.
La fonction d'iOS 27 réellement utile
L'ajout logiciel à connaître s'appelle Récurrents, un nouvel espace de l'application Cartes accessible depuis le menu à trois points, en haut à droite de la vue Apple Card. Il liste les prélèvements récurrents à venir avec leur date et leur montant attendus, et propose une vue calendrier mensuelle des mêmes données.
Le suivi des abonnements n'a rien d'inédit — les applications bancaires et des services tiers le proposent depuis des années — mais il prend un autre relief dans Cartes, puisque l'historique des transactions y réside déjà et n'a besoin d'être ni importé ni aspiré. La fonction figure aujourd'hui dans les bêtas d'iOS 27 et devrait toucher tout le monde à la sortie de la mise à jour, le mois prochain.
L'épargne arrive dans le navigateur
La critique la plus tenace faite à l'Apple Card est qu'elle vit à l'intérieur d'un iPhone. Relevés, litiges, demandes d'augmentation de plafond et programmation des paiements sont nés dans l'application Cartes — gênant si le téléphone est perdu, cassé, ou n'est pas l'appareil sur lequel on gère ses comptes.
Apple grignote ce reproche depuis 2020, année où la gestion de la carte est apparue sur le web. En mai dernier, l'accès web a été étendu au compte d'épargne Apple Card : soldes et virements se traitent désormais dans un navigateur. La parité avec le site d'une banque ordinaire n'est pas atteinte, mais la direction est nette.
Le même réflexe traverse la feuille de paiement redessinée attendue dans iOS 27, qui fait remonter soldes et récompenses au moment du paiement au lieu de les laisser enfouis dans une application.
Le changement qui domine tout le reste
Aucun de ces ajouts ne pèse autant que le fait structurel suspendu au-dessus de la carte. Le 7 janvier 2026, Apple et JPMorgan Chase ont annoncé que Chase deviendrait l'émetteur de l'Apple Card, en remplacement de Goldman Sachs. Goldman a indiqué dans son propre communiqué que la transition prendrait environ vingt-quatre mois et qu'elle continuerait d'exploiter le programme jusque-là. Chase a précisé que l'accord lui apportait plus de 20 milliards de dollars d'encours de cartes.
Apple a déclaré que la carte resterait sur le réseau Mastercard et que les détenteurs pourraient continuer de l'utiliser normalement pendant le transfert. Ce qui n'a pas été détaillé, c'est tout ce qui se trouve dessous : le financement du Daily Cash, la survie du compte d'épargne sous sa forme actuelle, le sort des paiements échelonnés à 0 % sur le matériel Apple, et les clauses que Chase entend conserver.
Pourquoi Goldman s'en va
Goldman Sachs est entrée dans la banque de détail avec l'Apple Card comme produit vitrine et quitte la catégorie avec elle. Le partenariat a valu une sanction réglementaire en octobre 2024, lorsque le Consumer Financial Protection Bureau a ordonné aux deux entreprises de verser plus de 89 millions de dollars au titre des pratiques liées à l'Apple Card : 19,8 millions d'indemnisation des clients et 45 millions d'amende civile pour Goldman, 25 millions d'amende pour Apple, pour des litiges de transaction mal traités et une communication trompeuse sur les paiements sans intérêt.
La communication financière autour de l'accord avec Chase raconte la suite. Goldman a annoncé que l'opération ajouterait 0,46 dollar par action à ses résultats du quatrième trimestre 2025, reflet de la reprise de 2,48 milliards de dollars de provisions pour pertes sur crédits, face à une réduction de 2,26 milliards du produit net liée aux dépréciations du portefeuille et aux coûts de rupture de contrat. C'est la comptabilité d'une sortie, pas d'une expansion.
Que faire aujourd'hui quand on détient la carte
Rien, pour l'instant. Les comptes existants, les relevés et le Daily Cash se poursuivent tels quels, et Apple s'est engagée sur cette continuité pendant la transition. Deux habitudes valent malgré tout d'être prises. Surveiller les avis de l'émetteur dans l'application Cartes et par courrier, car un changement d'émetteur s'accompagne normalement d'un nouveau contrat de porteur que l'on reçoit plutôt que l'on négocie. Et, si l'on porte un solde, noter les conditions de TAEG en vigueur aujourd'hui, pour les comparer à ce que Chase proposera.
Pour une carte dont l'argument de vente a toujours été de disparaître dans l'iPhone, les deux années qui viennent éprouvent ce qui se passe quand la banque derrière change et que l'interface, elle, ne bouge pas.