Vyacheslav Argenberg / Wikimedia Commons · CC BY 4.0

Apple Pay arrive enfin en Inde, mais son premier portefeuille reste très limité
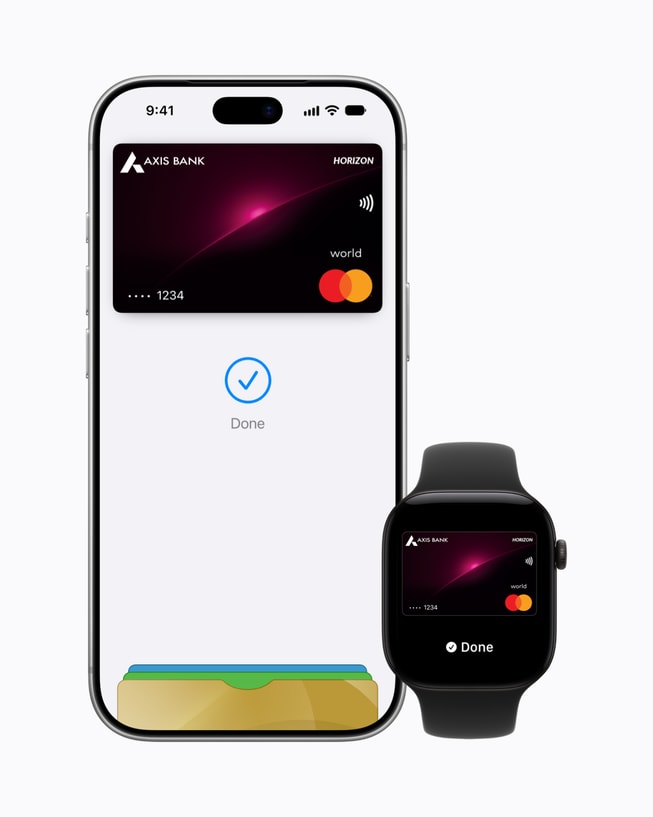
Apple Pay a été lancé en Inde le 30 septembre avec les cartes de crédit Visa et Mastercard d’Axis Bank, sur iPhone, iPad et Apple Watch, tandis que la plupart des banques et l’UPI restent hors du premier déploiement.
Apple Pay est désormais disponible en Inde. Apple et Axis Bank ont annoncé le lancement le 30 septembre, mettant fin à des années d’attente sur un marché où les paiements par carte sans contact coexistent avec l’UPI, un système beaucoup plus vaste de transferts directs entre comptes bancaires. Le lancement est réel, mais sa première version reste très étroite : seules les cartes de crédit Axis Bank éligibles des réseaux Visa et Mastercard peuvent être ajoutées à Apple Wallet. Les grandes banques indiennes et le réseau RuPay ne figurent pas dans la première liste.
Un lancement pour un client très précis
Apple Pay fonctionne dès le lancement sur iPhone, iPad et Apple Watch ; la prise en charge du Mac est annoncée comme prochaine. Axis Bank indique que ses clients possédant une carte de crédit Visa ou Mastercard éligible peuvent l’ajouter depuis la dernière version de l’application bancaire ou directement dans Wallet. La page indienne d’Apple mentionne les mêmes réseaux et la même banque : « Apple Pay est disponible en Inde » ne signifie donc pas que chaque titulaire d’une carte indienne peut l’utiliser.
Il faut plutôt voir le service comme une couche de paiement ajoutée aux cartes existantes d’un émetteur, et non comme un nouveau réseau de paiement indien. Il faut une carte de crédit Axis Bank compatible, un appareil Apple compatible et un commerçant acceptant le sans-contact. Apple parle de millions de commerçants, dont les Apple Store et des services comme Blinkit, Croma, Reliance, Tata 1mg et Zomato, mais l’acceptation réelle dépend encore du terminal, du paramétrage du commerçant et de l’éligibilité de la carte.
Pourquoi Apple Pay et l’UPI ne sont pas interchangeables
L’Inde n’est pas un marché vide qui attendrait un portefeuille mobile. L’UPI permet déjà des transferts instantanés entre comptes et s’intègre profondément au commerce quotidien. Apple Pay suit une autre logique : il transforme une carte éligible en jeton de paiement et la présente à un terminal sans contact, dans une application ou sur un site compatible. Apple peut proposer l’expérience Wallet connue ailleurs, mais ne peut pas convertir automatiquement chaque compte UPI en carte Apple Pay.
Le premier déploiement précise aussi la concurrence. Apple ne remplace pas l’UPI et ne concurrence pas encore l’ensemble du système bancaire indien. Il teste si un portefeuille privé centré sur l’appareil peut trouver sa place dans un pays où la commodité passe souvent par un QR code ou un transfert direct depuis un compte bancaire. La réponse dépendra moins de l’annonce que de la vitesse d’arrivée de nouveaux émetteurs, réseaux et commerçants.
Les promesses de confidentialité
Apple décrit la même architecture que sur les autres marchés. Le numéro réel de la carte n’est stocké ni sur l’appareil ni sur les serveurs d’Apple, et n’est pas transmis au commerçant. Un Device Account Number est chiffré puis conservé dans le Secure Element. Apple affirme aussi ne pas garder d’informations transactionnelles permettant d’identifier l’utilisateur. Ce sont les garanties de conception avancées par Apple, pas l’audit indépendant du lancement indien.
Pour le client, le geste est familier : double-cliquer sur le bouton latéral ou principal, s’authentifier avec Face ID, Touch ID ou le code, puis approcher l’iPhone ou l’Apple Watch du lecteur. Dans les apps et sur le Web, Apple promet un paiement sans ressaisir la carte, l’adresse de facturation ou la livraison. Les récompenses de la carte Axis continuent de s’appliquer : Apple Pay est une interface et un service de tokenisation, pas un remplacement de la relation bancaire.
Les limites concrètes à surveiller
La première limite est la couverture. La page d’assistance d’Apple ne liste pour l’instant qu’Axis Bank, avec des cartes de crédit Visa et Mastercard. La deuxième concerne les appareils : Apple exige un iPhone XR ou ultérieur sous iOS 18 ou une version suivante, ou une Apple Watch Series 6 ou ultérieure sous watchOS 11, jumelée à un iPhone XR ou ultérieur. La troisième est temporelle : le Mac est annoncé comme bientôt pris en charge, mais pas dès le lancement.
Le lancement est donc important sans être complet. Apple a franchi le seuil opérationnel qui maintenait son portefeuille hors d’Inde, mais doit encore bâtir un réseau autour de ce premier partenariat bancaire. Le prochain jalon ne sera pas une nouvelle promesse de sécurité : ce seront de nouveaux émetteurs, une éligibilité élargie et une acceptation fiable chez davantage de commerçants. Pour l’instant, les utilisateurs indiens doivent lire cette annonce comme un début, pas comme un accès universel.